

Spis treści
Wszystko wskazuje na to, że rynek smartfonów w najbliższych latach może wyglądać zupełnie inaczej niż obecnie. Choć globalna sprzedaż urządzeń ma powrócić w okolice poziomu obserwowanego w 2025 roku, to producenci coraz wyraźniej przesuwają uwagę w stronę droższych i lepiej wyposażonych modeli. Dla klientów oznacza to zmianę, która może być szczególnie odczuwalna przy zakupie najtańszych telefonów.
Najtańsze smartfony stracą ogromną część rynku
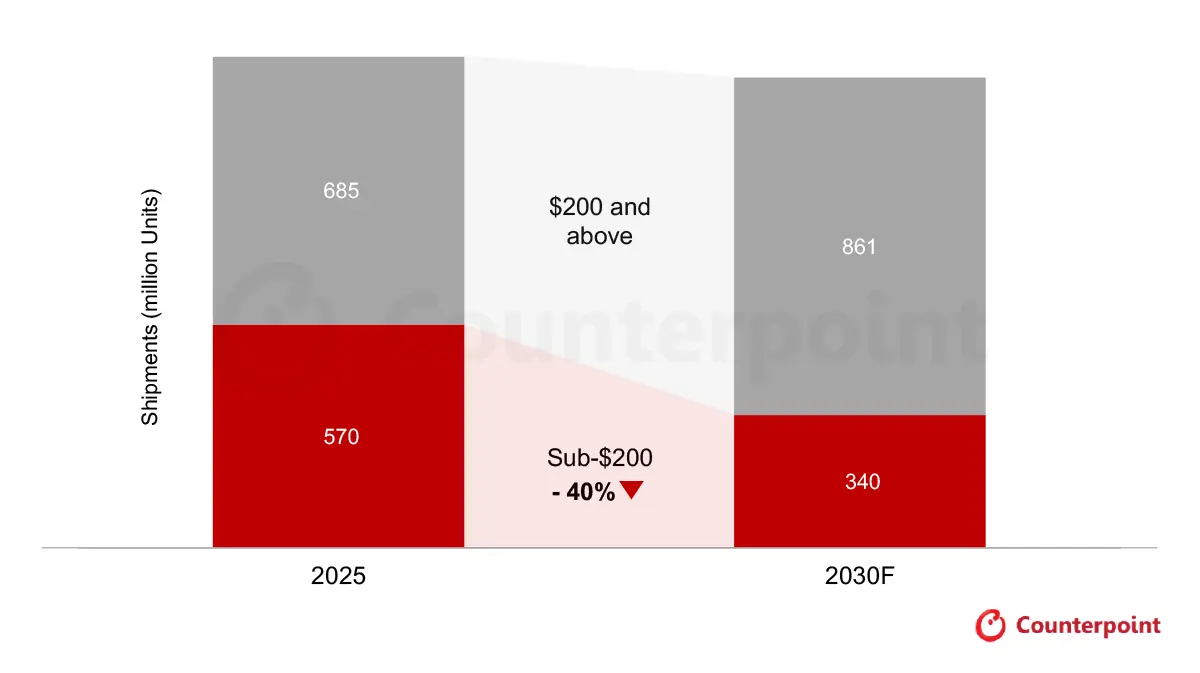
Z najnowszych prognoz Counterpoint Research wynika, że do 2030 roku globalna sprzedaż smartfonów może osiągnąć około 1,2 miliarda sztuk, czyli poziom tylko nieznacznie różniący się od wyniku z 2025 roku. Sama liczba sprzedawanych urządzeń nie mówi jednak całej historii i zdecydowanie większe zmiany mają dotyczyć tego, jakie smartfony będą trafiały do klientów. Segment modeli kosztujących mniej niż 200 dolarów ma w latach 2025-2030 skurczyć się o około 40%, co w praktyce oznacza ponad 230 milionów mniej sprzedawanych tanich urządzeń rocznie.
To istotna zmiana, ponieważ właśnie najniższa półka przez lata odpowiadała za dużą część globalnego wolumenu. W Polsce granica 200 dolarów jest szczególnie interesująca, bo mówimy mniej więcej o urządzeniach kosztujących do 700-800 złotych, ale w praktyce przykłady podawane w kontekście naszego rynku często obejmują również telefony w okolicach 1000 złotych.
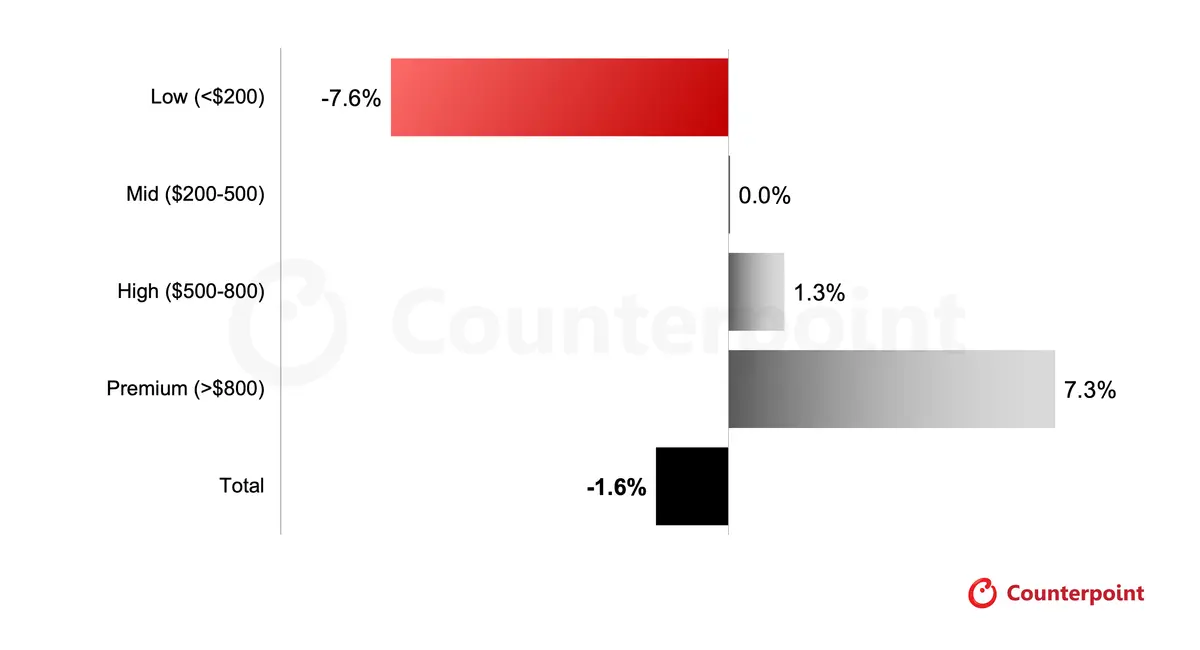
Prognoza nie zakłada przy tym, że cała utracona sprzedaż zostanie przejęta przez średniaki. Modele kosztujące od 200 do 500 dolarów mają rosnąć znacznie wolniej, a segment wysokopółkowy od 500 do 800 dolarów pozostanie względnie stabilny. Wyraźniejszy wzrost ma natomiast przypaść urządzeniom kosztującym ponad 800 dolarów, czyli klasie premium.
Problemem są koszty podzespołów, a nie nagły głód flagowców
Za zmianą nie musi stać nagła potrzeba kupowania przez klientów coraz droższych telefonów, a dużą rolę odgrywa ekonomia produkcji. Rosnące ceny pamięci i układów scalonych szczególnie mocno uderzają w najtańsze smartfony, ponieważ komponenty stanowią w ich przypadku znaczącą część całkowitego kosztu urządzenia. Producent ma jednocześnie znacznie mniej miejsca na podnoszenie ceny i utrzymanie marży.
Dochodzą do tego również coraz wyższe minimalne wymagania techniczne stawiane nowym smartfonom. Dla użytkownika oznacza to, że utrzymanie dotychczasowego poziomu wyposażenia może wymagać większego budżetu. Jeżeli nowy telefon z podstawowej półki będzie kosztował wyraźnie więcej, to część klientów może po prostu dłużej korzystać z obecnego urządzenia. Inni mogą skierować się ku smartfonom używanym lub odnowionym, które nie są uwzględniane w klasycznych prognozach sprzedaży nowych urządzeń. W efekcie spadek liczby nowych telefonów nie musi oznaczać równie dużego spadku liczby aktywnie używanych smartfonów.
Sytuację komplikuje również to, czego oczekuje się dziś od nawet stosunkowo niedrogiego telefonu. Technologie, które wcześniej były zarezerwowane dla droższych modeli coraz częściej trafiają do niższych segmentów. 5G, większa pamięć i przestrzeń na dane, bardziej zaawansowane aparaty, dłuższe wsparcie aktualizacjami czy wybrane funkcje sztucznej inteligencji podnoszą możliwości urządzeń, ale jednocześnie zwiększają koszty ich przygotowania. To właśnie dlatego utrzymanie bardzo niskiej ceny staje się dla producentów coraz trudniejsze.
Średnia półka będzie musiała przejąć część klientów
Jednym z najważniejszych efektów tej zmiany będzie większe znaczenie segmentu średniego. Counterpoint Research przewiduje, że sprzedaż smartfonów kosztujących 200 dolarów lub więcej wzrośnie do 2030 roku o około 26%. Nie oznacza to jednak prostego scenariusza, w którym każdy klient taniego telefonu kupi automatycznie droższy model.
Średnia półka może mimo wszystko stać się najważniejszym polem rywalizacji producentów, bo firmy będą miały powód, aby koncentrować właśnie tutaj premiery, budżety marketingowe oraz działania sprzedażowe. Dobrze wyposażony średniak będzie musiał zaoferować coraz większą pamięć, 5G, lepsze możliwości fotograficzne, dłuższe wsparcie oprogramowania, wyższą wytrzymałość, lepszą baterię czy funkcje AI działające bezpośrednio na urządzeniu. Nie oznacza to jednak, że każdy nowy model automatycznie będzie bardziej opłacalny dla kupującego. Przy stabilnym wolumenie konkurencja o klienta może się zaostrzyć, a producenci mogą jednocześnie próbować podnosić ceny.
To właśnie tutaj pojawia się ciekawy paradoks. Technologie będą stopniowo schodzić z flagowców do tańszych urządzeń, więc średnia półka może oferować możliwości, które jeszcze niedawno kojarzyły się z dużo droższymi telefonami. Z drugiej strony rosnące koszty komponentów mogą sprawić, że za podobny poziom wyposażenia zapłacimy więcej. Rynek może więc rozwijać się technologicznie, ale niekoniecznie oznacza to powrót bardzo tanich smartfonów oferujących rozsądne parametry.
Premium rośnie, ale nie wchłonie wszystkich klientów
Największym beneficjentem zmian ma być segment premium, bo według przedstawionych prognoz sprzedaż smartfonów kosztujących ponad 800 dolarów ma rosnąć w tempie około 7% rocznie w ujęciu CAGR, licząc okres 2021-2030. Wysokie ceny nie będą jednak oznaczały wyłącznie coraz mocniejszych procesorów czy większej liczby megapikseli. Producenci będą szukać dodatkowych powodów, aby skłonić klientów do zakupu droższych urządzeń.
Znaczenie mają mieć rozwijane aparaty fotograficzne, większe warianty pamięci, zaawansowane konstrukcje, składane smartfony oraz funkcje sztucznej inteligencji działające bezpośrednio na telefonie. Dodatkowo rynek premium wspierają finansowanie zakupów, programy odkupu starszych urządzeń oraz przywiązanie użytkowników do konkretnych ekosystemów. W dalszej perspektywie kolejnym impulsem może być popularyzacja urządzeń przygotowanych na 6G, ale nie należy oczekiwać, że sama ta technologia wywoła masowy cykl wymiany smartfonów.
W tym segmencie producenci będą również walczyć o coraz większą część wartości całego rynku. Apple ma pozostać największym źródłem wartości generowanej przez segment premium, natomiast Samsung dysponuje szerokim portfolio obejmującym zarówno średnią półkę, jak i najdroższe urządzenia. Wśród chińskich producentów istotną rolę w wyższych segmentach ma odgrywać Huawei wspierany między innymi przez flagowce i składane smartfony. Nie oznacza to jednak, że wszystkie marki będą w stanie równie łatwo zbudować pozycję premium, gdyż dużo zależeć będzie od regionu, kanałów sprzedaży, rozpoznawalności marki i siły ekosystemu.
Problem może wykraczać poza samą sprzedaż telefonów
Zmiana nie jest wyłącznie kwestią tego, ile zapłacimy za następnego smartfona. W krajach o niskich i średnich dochodach cena urządzenia pozostaje jedną z głównych barier dostępu do mobilnego internetu. Jeżeli liczba nowych smartfonów kosztujących mniej niż 200 dolarów rzeczywiście zmniejszy się o około 40%, to część osób może dłużej korzystać z telefonów starszego typu, odkładać zakup albo przechodzić na rynek urządzeń używanych.
To może spowolnić przechodzenie z telefonów z podstawowymi funkcjami na smartfony należące do użytkowników indywidualnych. W konsekwencji problem dotyczy nie tylko producentów, ale także operatorów i całego rynku usług mobilnych. Aby ograniczyć barierę cenową, znaczenie mogą zyskać programy finansowania zakupów, dopłaty, systemy odkupu i ponownego wykorzystania urządzeń oraz rozwiązania związane z gospodarką obiegu zamkniętego. Ważne pozostanie również utrzymanie przez producentów oferty naprawdę podstawowych, ale nadal użytecznych modeli.
Jednocześnie prognozy zakładają, że mocniejsze odbicie całego rynku nastąpi od 2028 roku. Poprawa dostępności komponentów, stabilizacja cen detalicznych oraz realizacja zakupów odłożonych w czasie podczas spowolnienia w latach 2026-2027 mają pomóc w odbudowie sprzedaży. Nie będzie to jednak powrót do dokładnie takiej samej struktury rynku i pod koniec dekady smartfonów może być łącznie podobna liczba jak wcześniej, ale większą część wartości generować będą urządzenia ze średniej i wyższej półki.
Dla klientów oznacza to przede wszystkim, że bardzo tani nowy smartfon może stać się znacznie trudniejszy do znalezienia. Nie musi to oznaczać, że każdy będzie zmuszony kupować flagowca, a bardziej prawdopodobny jest stopniowy przesuw klientów w stronę lepiej wyposażonych średniaków, przy jednoczesnym wzroście znaczenia rynku używanego i odnowionego. Problem w tym, że nawet jeśli producenci zaoferują w średniej półce coraz więcej technologii, to nie ma gwarancji, że ceny pozostaną na obecnym poziomie.
Rynek smartfonów może więc do końca dekady zachować podobną skalę, ale zmienić się pod względem struktury. Najtańsze urządzenia będą traciły udział, średnia półka stanie się kluczowym obszarem rywalizacji, a segment premium będzie odpowiadał za coraz większą część przychodów. Dla producentów może to oznaczać atrakcyjniejsze marże i większą koncentrację na wartości urządzenia. Dla części użytkowników będzie to natomiast po prostu oznaczało konieczność przeznaczenia większego budżetu na nowy telefon.

Źródło: Counterpoint
Chcesz być na bieżąco? Śledź ROOTBLOG w Google News!