

Spis treści
Rynek smartfonów znalazł się w trudnym położeniu, a kolejne podwyżki cen nie zachęcają klientów do wymiany urządzeń. Producenci muszą mierzyć się z rosnącymi kosztami, problemami z dostępnością podzespołów i coraz ostrożniejszymi decyzjami konsumentów. Sytuacja zaczyna zmieniać układ sił w branży, a skutki kryzysu nie rozkładają się równomiernie.
Tak źle na rynku smartfonów nie było od 14 lat
Najnowsze szacunki Counterpoint Research pokazują, jak poważne problemy dotknęły branżę mobilną. W trzecim kwartale 2026 roku globalne dostawy smartfonów spadły o 20% w porównaniu z analogicznym okresem rok wcześniej. Warto również zwrócić uwagę, że to najgorszy wynik dla trzeciego kwartału od 2012 roku. Skala załamania jest szczególnie niepokojąca, ponieważ mówimy o rynku, na którym regularnie pojawiają się nowe generacje urządzeń, a producenci prześcigają się w rozwiązaniach dotyczących aparatów, wydajności czy funkcji opartych na sztucznej inteligencji.
Głównym problemem są rosnące ceny pamięci DRAM i NAND, które są niezbędne do produkcji współczesnych telefonów. Ich koszt wpływa na cały rachunek za podzespoły, określany w branży jako Bill of Materials (BOM). Producenci muszą jednocześnie radzić sobie z ograniczoną dostępnością komponentów, co utrudnia planowanie produkcji i realizowanie dostaw. Początkowo część firm próbowała samodzielnie pokrywać dodatkowe wydatki, jednak z czasem coraz więcej kosztów zaczęło trafiać do klientów w postaci wyższych cen detalicznych. Według przytoczonych szacunków Counterpoint Research od początku 2026 roku ceny smartfonów wzrosły już o około 20%.
Konsekwencje widać zarówno w ofertach producentów, jak i zachowaniu kupujących. Droższe urządzenia sprawiają, że użytkownicy rzadziej decydują się na wymianę telefonu, a część z nich wybiera sprzęt odnowiony zamiast fabrycznie nowego modelu. Jak wskazuje Shilpi Jain, starsza analityczka Counterpoint Research, konsumenci coraz dokładniej analizują stosunek ceny do możliwości urządzenia. Producenci z kolei ograniczają ofertę w mniej rentownych segmentach i zmniejszają dostawy tam, gdzie utrzymanie dotychczasowych cen stało się szczególnie trudne. Najmocniej cierpią tanie smartfony, ponieważ nawet stosunkowo niewielki wzrost kosztów komponentów może istotnie wpłynąć na ich cenę końcową.
Samsung liderem, Apple coraz bliżej. Chińskie marki tracą
W trudnych warunkach stosunkowo dobrze radzą sobie najwięksi gracze, czyli Samsung i Apple. Według danych Counterpoint Research koreański producent utrzymał pierwsze miejsce na świecie i osiągnął 23% udziału w rynku. Jednocześnie jego dostawy spadły zaledwie o 3% rok do roku, co na tle wyników całej branży jest relatywnie niewielką zmianą. W porównaniu z wcześniejszym okresem udział Samsunga wzrósł z 19 do 23%, choć nie oznacza to automatycznie, że firma sprzedała więcej urządzeń. Część poprawy wynika bowiem z głębszych spadków u konkurentów.
Samsungowi pomogło zainteresowanie składanym modelem Galaxy Z FoldN 8, który oficjalnie zadebiutował w lipcu tego roku, a także pozostałymi urządzeniami z rodziny Galaxy Z 8. Ważna okazała się również stabilniejsza realizacja dostaw popularnych modeli Galaxy A na rynkach wschodzących, a producent korzysta ponadto z koncentracji na droższych urządzeniach, które pozwalają uzyskiwać wyższe przychody jednostkowe. Nie oznacza to jednak, że Samsung pozostaje całkowicie odporny na kryzys, bo firma również podniosła ceny swoich smartfonów w Polsce i tym samym przeniosła część rosnących kosztów na kupujących.
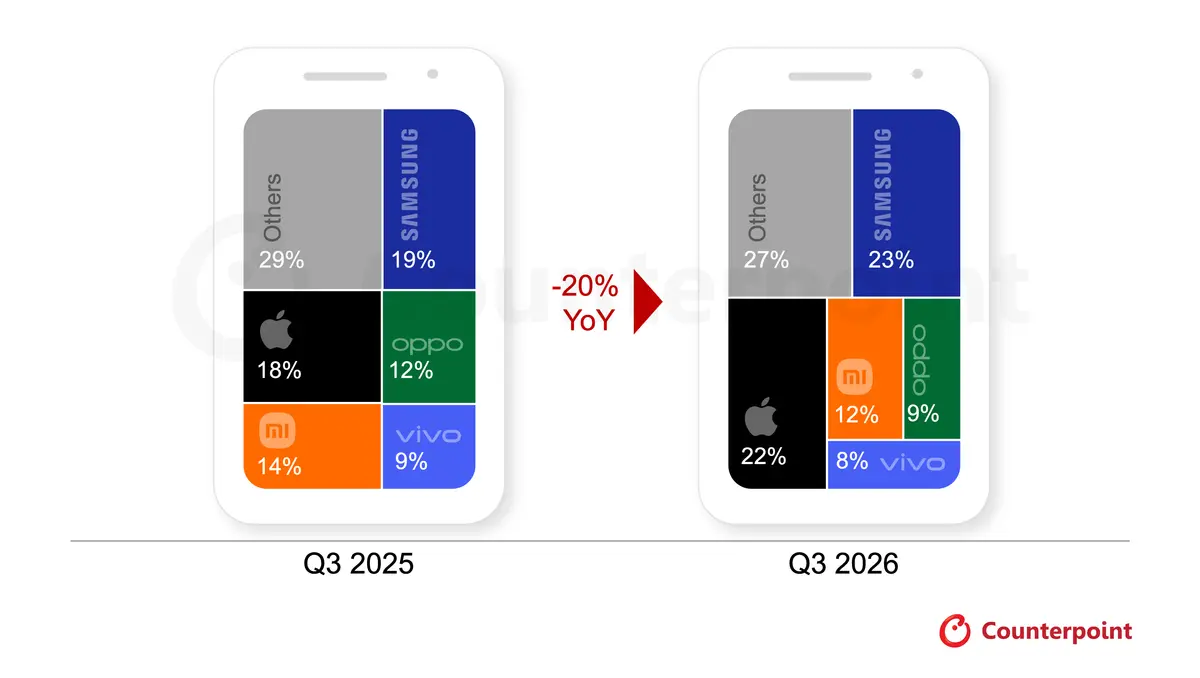
Drugie miejsce przypadło Apple, które osiągnęło 22% udziału w globalnym rynku. Firma zwiększyła go z 18%, a po raz pierwszy w historii przekroczyła granicę 20%. w trzecim kwartale roku. Jednocześnie dostawy iPhone’ów zmniejszyły się w porównaniu z Q3 2025, a jednym z powodów był brak premiery podstawowego iPhone’a 18 we wrześniu. Rok wcześniej Apple wprowadziło do sprzedaży pełną linię iPhone’ów 17, co przełożyło się na większą liczbę urządzeń kierowanych do kanałów sprzedaży w okresie premierowym.
Słabszy wynik częściowo zrekompensowało zainteresowanie modelami iPhone 18 Pro i iPhone 18 Pro Max w Chinach i Indiach, gdzie ich debiut miał wypaść lepiej niż w przypadku poprzedników. Dobrze sprzedawała się również seria iPhone 17, co pomogło ograniczyć spadek dostaw. Apple także zaczęło podnosić ceny, jednak zmiany przypadły na końcowe tygodnie analizowanego kwartału, więc ich wpływ na cały okres był ograniczony. W rezultacie obie marki umocniły pozycję, podczas gdy pozostali producenci musieli mierzyć się ze znacznie większymi problemami.
Xiaomi, OPPO i vivo pod presją. Największe straty w Chinach
Najtrudniejszy kwartał wśród wymienionych dużych producentów zaliczyło Xiaomi. Dostawy smartfonów firmy spadły o ponad 30% rok do roku, a udział w globalnym rynku zmniejszył się z 14 do 10%. Producent ograniczył obecność w najtańszych segmentach oraz na wybranych rynkach zagranicznych, na których sprzedaż urządzeń przy wyższych kosztach komponentów przestała zapewniać oczekiwaną rentowność. To szczególnie istotne dla marki, która przez lata budowała pozycję dzięki szerokiej ofercie i atrakcyjnemu stosunkowi ceny do możliwości.
Xiaomi próbuje jednocześnie wzmacniać swoją pozycję w droższych segmentach, a pozytywny odbiór serii Xiaomi 18 i urządzeń składanych ma pomóc w przyciąganiu klientów poszukujących bardziej zaawansowanego sprzętu. Ważnym elementem tej strategii jest również autorski układ XRING O3, który może pozwolić firmie lepiej wyróżnić się w segmencie premium. Taka zmiana kierunku ma jednak swoją cenę – ograniczanie obecności w najtańszych przedziałach może osłabić pozycję Xiaomi wśród osób, które dotychczas wybierały tę markę przede wszystkim ze względu na przystępne ceny.
Nie lepiej wygląda sytuacja OPPO i vivo, których dostawy spadły o ponad 20* w porównaniu z trzecim kwartałem 2025 roku. OPPO zakończyło okres z 9-procentowym udziałem w rynku wobec wcześniejszych 12%, natomiast vivo osiągnęło 8% i tym samym spadło z 9%. Obie firmy podniosły ceny urządzeń z niższych i średnich półek, aby zrekompensować wzrost kosztów pamięci. Problem polega na tym, że właśnie w tych segmentach klienci są szczególnie wrażliwi na podwyżki, a nawet niewielka zmiana ceny może skłonić ich do odłożenia zakupu lub wyboru innego producenta.
OPPO stawia na uproszczenie struktury działalności i ograniczenie nakładania się ofert OPPO, realme oraz OnePlus. Konsolidacja ma poprawić efektywność kosztową i przesunąć zasoby w stronę produktów zapewniających wyższe marże. Firma ogranicza również dostawy modeli z mniej rentownych kategorii. vivo koncentruje się natomiast przede wszystkim na Chinach i Indiach, gdzie rozwija zarówno przystępniejszą cenowo serię Y, jak i droższe linie X, V oraz S. Wzrost cen sprawia jednak, że część budżetowych urządzeń przestaje mieścić się w dotychczasowych przedziałach cenowych, a dodatkowym problemem są braki magazynowe, które ograniczają dostępność telefonów.
Zmiany widać także w wynikach pozostałych marek. Kategoria „inni producenci” zmniejszyła udział w globalnym rynku z 29 do 27%, co oznacza to, że trudności nie ograniczają się do jednej firmy czy konkretnego segmentu. W warunkach niedoborów pamięci i rosnących kosztów mniejsi gracze mają mniej możliwości negocjowania cen komponentów, a jednocześnie trudniej im konkurować z firmami dysponującymi większymi zasobami i rozbudowanymi kanałami dystrybucji.
Czy rynek smartfonów odbije się w 2027 roku?
Perspektywy na końcówkę 2026 roku pozostają niepewne, gdyż z prognoz Counterpoint Research wynika, że producenci będą coraz częściej przedkładać rentowność nad maksymalizowanie liczby dostarczanych urządzeń. Można zatem spodziewać się dalszych ograniczeń produkcji, porządkowania portfolio oraz większego nacisku na droższe modele. Taka strategia może pomóc firmom utrzymać marże, ale niekoniecznie będzie korzystna dla klientów, szczególnie tych szukających niedrogiego smartfona do codziennych zadań.
Największym wyzwaniem pozostaje segment budżetowy, ponieważ rosnące koszty pamięci DRAM i NAND ograniczają możliwości utrzymywania niskich cen, a niedobory komponentów dodatkowo utrudniają zapewnienie odpowiedniej liczby urządzeń w sklepach. Producenci muszą wybierać między podnoszeniem cen a ograniczaniem własnych zysków, co w praktyce może oznaczać mniej atrakcyjnych modeli w najniższych przedziałach cenowych, większe różnice między kolejnymi kategoriami urządzeń oraz dalsze przesuwanie oferty w stronę droższego sprzętu.
Nie można również wykluczyć, że kryzys zmieni sposób, w jaki konsumenci podchodzą do wymiany telefonów. Jeśli obecne urządzenie nadal działa wystarczająco dobrze, to zakup nowego modelu może przestać być priorytetem. Zyskiwać mogą natomiast smartfony odnowione oraz urządzenia z wyższej półki, które użytkownicy planują wykorzystywać przez dłuższy czas. Taki scenariusz nie musi oznaczać trwałego załamania całej branży, ale powrót do wcześniejszego poziomu dostaw może okazać się trudny.
Rynek smartfonów potrzebuje przede wszystkim stabilizacji cen i poprawy dostępności pamięci. Dopóki producenci nie będą mogli przewidywalnie planować kosztów oraz dostaw komponentów, to presja na ceny i ograniczanie produkcji mogą się utrzymywać. Rok 2027 nie musi więc przynieść szybkiego odbicia, co oznacza dla konsumentów konieczność uważniejszego porównywania ofert, a dla producentów trudne decyzje dotyczące tego, które modele rzeczywiście warto rozwijać i sprzedawać.

Źródło: Counterpoint Research
Chcesz być na bieżąco? Śledź ROOTBLOG w Google News!